X Money 已经进入美国部分用户的 rollout 阶段,但它还不是“所有美国人都能马上开的高息账户”。
当前公开资料里,最醒目的数字是:标准 APY 4%、满足条件后 Boosted APY 6%,X Card 符合条件的交易最高宣传为 3% Cashback。真正决定能不能用的,仍然是地区、身份验证、入账类型、商户 MCC 和账户内条款。
先把结论放在前面:
- X Money 目前是向美国部分年满 18 岁用户逐步开放,不是普遍可申请。
- 4% 和 6% 是可变 APY,不是固定收益承诺。
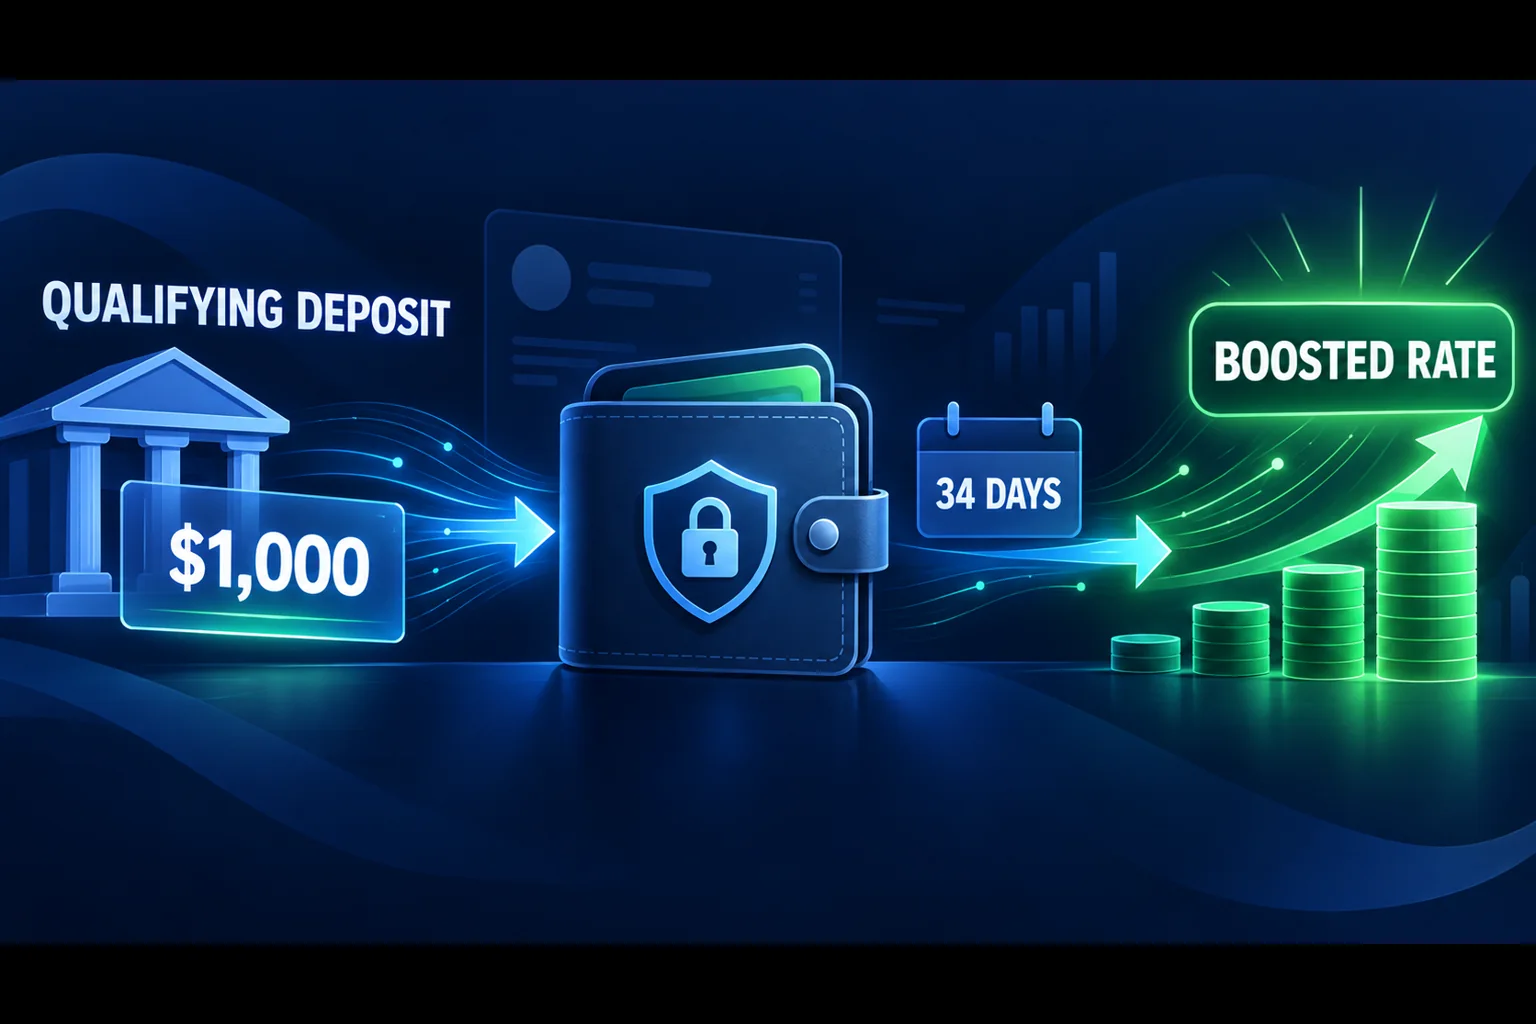
- 普通用户想触发 6% Boosted Rate,需要在滚动 34 天内收到至少 $1,000 qualifying deposit。
- 3% Cashback 只适用于 eligible transactions,很多资金类、政府类、房租、保险和公用事业交易被排除。
- 纽约居民的 APY、利息和 boost 规则不同。
- ITIN-only、外国护照用户能否完成开户,官方公开资料尚不足以证明已经全面支持。
- X Payments LLC 不是 FDIC-insured bank。所谓最高 $10M,是满足条件后的多银行 Cash Sweep aggregate pass-through coverage。
1. 现在能不能开:rollout 不等于普遍开放
X Money 官方页面使用的表述是 Rolling out to select users in the United States,即向美国部分用户逐步开放。FAQ 也把对象限定为部分年满 18 岁的美国用户。
能否看到 Money 入口、是否收到邀请、能否通过验证,可能因账户和审核结果不同。没有入口不代表产品不存在,有入口也不代表提交身份资料后一定通过。
开户前至少准备:
- 真实的美国居住和身份信息;
- 与本人一致的姓名、地址和税务资料;
- 账户要求的身份证明;
- 能接收 Direct Deposit 的同名入账来源;
- 需要时可解释资金来源和账户用途。
不要用虚构地址、借来的 SSN、他人银行账户或不一致的证件资料绕过 KYC。Fintech 账户的收益再高,也不值得用错误身份资料换一次开户成功。
官方入口:
2. 4% 与 6% APY:条件、期限和纽约州例外
X Money Stored Value Account Rates 页面显示,当前公开参数如下:
| 档位 | Standard APY | Boosted APY | 备注 |
|---|---|---|---|
| Standard / Premium | 4.00% | 6.00% | 满足 qualifying deposit 后触发 boost |
| Premium+ | 6.00% | 不适用 | 以账户当前计划和条款为准 |
对应的 Interest Rate 页面数值约为 3.92% 和 5.83%。APY 与 Interest Rate 自 2026 年 7 月 27 日起生效,但官方明确说明属于可变利率,可能随时调整。
普通账户触发 Boosted Rate 的条件是:在滚动 34 天内,向 Stored Value Account 收到合计至少 $1,000 的 qualifying deposit。官方列出的主要来源包括:
- ACH Direct Deposit,SEC Code 为 PPD;
- X Creator payout,包括符合条件的 Original Content Rewards、Creator Revenue Sharing 或 Creator Subscriptions 收入。
这不是“随便 ACH 转 $1,000 就行”。普通银行转账、自己从另一个账户搬钱,是否计入 qualifying deposit,不能凭经验推断,必须看当前条款和账户记录。
纽约州是单独的边界。官方利率页面目前写明,New York residents 不获得 Stored Value Account 的 APY、interest 或 interest boosts。纽约居民看到的可能是另一套活动,例如当前 Direct Deposit Bonus 页面显示的 $300 奖励:开户后 90 天内累计收到至少 $3,000 qualifying deposits,满足条件后约 14 天入账。
这项 $300 是促销奖励,不是利息,也不能和普通 APY 直接相加。活动期限、资格和入账时间都应以 Direct Deposit Bonus 页面 为准。
3. X Card 的 3% 返现,重点在 MCC
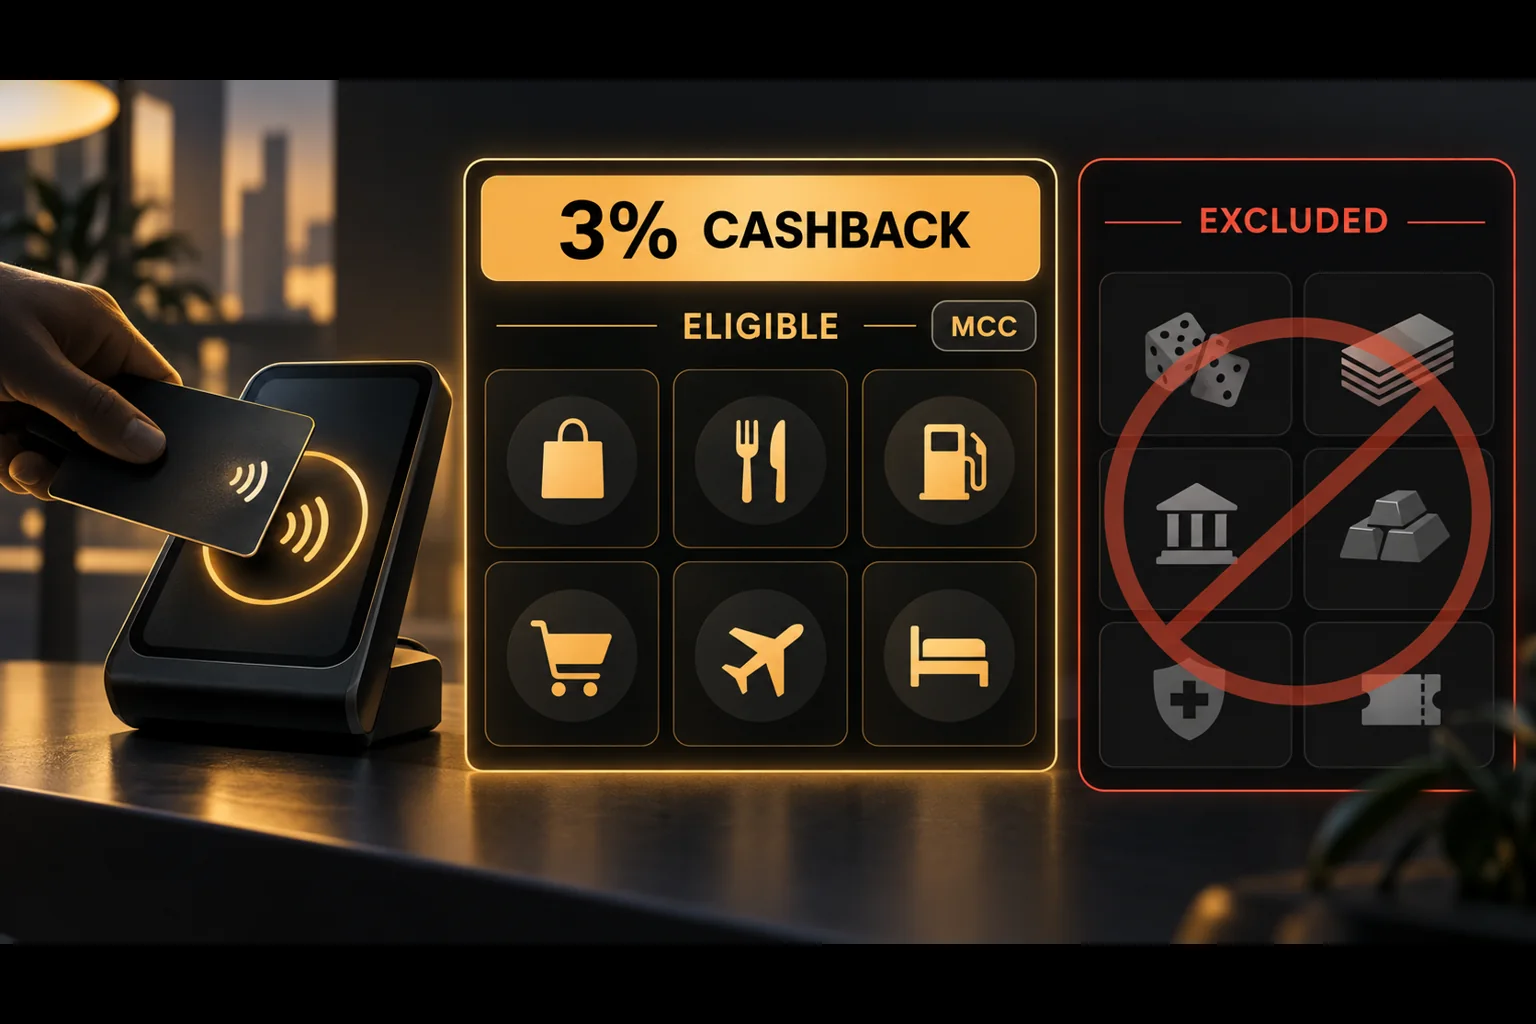
X Card 由 Cross River Bank 发行,通过 Visa 网络使用。官网把 3% Cashback 作为核心权益,但官方条款同时限定了 eligible transactions,并按商户类别代码 MCC 排除大量交易。
常见排除范围包括:
| 类别 | 典型排除 |
|---|---|
| 资金与金融 | Wire transfer、money order、金融机构现金交易、证券经纪、funding transaction |
| 住房与保险 | 房租、保险保费 |
| 公用事业 | 电费、水费、燃气等 utilities |
| 仓储会员店 | Wholesale Clubs,例如 Costco、Sam’s Club、BJ’s 可能按该 MCC 入账 |
| 政府与税务 | 税款、罚款、政府服务、邮政服务 |
| 教育与游戏 | 大学学费、部分数字游戏和街机 |
| 博彩与贵金属 | 彩票、赌场、赛马、珠宝、硬币、贵金属 |
| 无法识别 | No MCC 交易 |
商户名称不是最终判断标准。相同品牌在不同渠道、收单行或交易路径下,可能提交不同 MCC。支付前不能保证一定拿到 3%,退款、撤销和争议交易也可能影响奖励。
不要把返现当作资金循环工具。用充值、现金等价物或金融账户之间的循环交易去“刷满”权益,既可能不返现,也可能触发账户审查。
完整规则看 Cashback Rewards Terms 。
4. 账户功能和费用:免费项目不代表全部免费
当前公开页面宣传的功能包括:
- X 用户之间的即时转账、收款和付款请求;
- 符合条件的 Direct Deposit 最早提前两天到账;
- X Card ATM 取现;
- 无境外交易手续费的宣传口径;
- Wire、Check 和 Bill Pay 等传统账户功能。
费用披露里,月费、单笔消费费、Cashload、客服费和 inactivity fee 当前显示为 $0。ATM 运营商可能另收费用,官方页面说明符合条件的费用可按规则报销。
但外部银行即时转账不是所有情况下都免费。当前费用表列出 Instant Transfer to External Bank Account 为 1.75%,最低 $0.25。实际操作前应看账户内费率和转账确认页。
“无月费”只能说明没有月度账户费,不能推导出所有转账、加速到账或第三方 ATM 服务都免费。
5. 最高 $10M FDIC:看清保险结构
X Money 的“最高 $10M FDIC insurance”不能理解成 X Payments LLC 自己是一家 FDIC 银行,也不能理解成每个用户无条件获得 $10M 保险。
公开资料显示,银行服务涉及 Cross River Bank, Member FDIC,并通过 Cash Sweep Program 将符合条件的资金分配到多家参与银行。官方说明使用 IntraFi ICS 等网络安排,所谓最高 $10M 是 aggregate FDIC pass-through deposit insurance coverage。
这类保障仍受条件限制:
- 每家参与银行的标准保险上限和 ownership category 规则继续适用;
- 你在同一家参与银行已有的相关存款,可能需要合并计算;
- Sweep Program 设计目标不是任何情况下都绝对保证每家银行余额不超过 $250,000;
- 需要确认余额确实属于可保险的 Stored Value Account 资金,而不是奖励、未结算款或其他不在保障范围内的余额。
更准确的说法是:在适用条件满足、资金被正确分配且穿透式保障成立的情况下,Cash Sweep 可能提供最高 $10M 的合计 FDIC pass-through coverage。最终以 Sweep Banks 页面 和账户协议为准。
6. ITIN-only 能不能开:目前不要把猜测写成结论
ITIN 用户最关心的不是 APY,而是能不能通过身份验证。
截至目前可核对的公开资料,X Money 已扩大美国用户 rollout,但官方没有明确承诺“ITIN 可以完全替代 SSN,且外国护照用户普遍可开”。部分 X Money 相关帮助资料仍然把 SSN 用于账户唯一性和身份体系,例如说明每个人只能有一个 X Money account,并提到该限制与 Social Security Number 有关。
这意味着:
- 有 ITIN 不等于一定能开户;
- 有美国地址不等于一定能通过 KYC;
- 中国护照、ITIN、没有州 ID 的组合,不能靠社区经验推断结果;
- 申请页面没有对应证件类型时,不要上传不匹配的资料,也不要填写别人的 SSN。
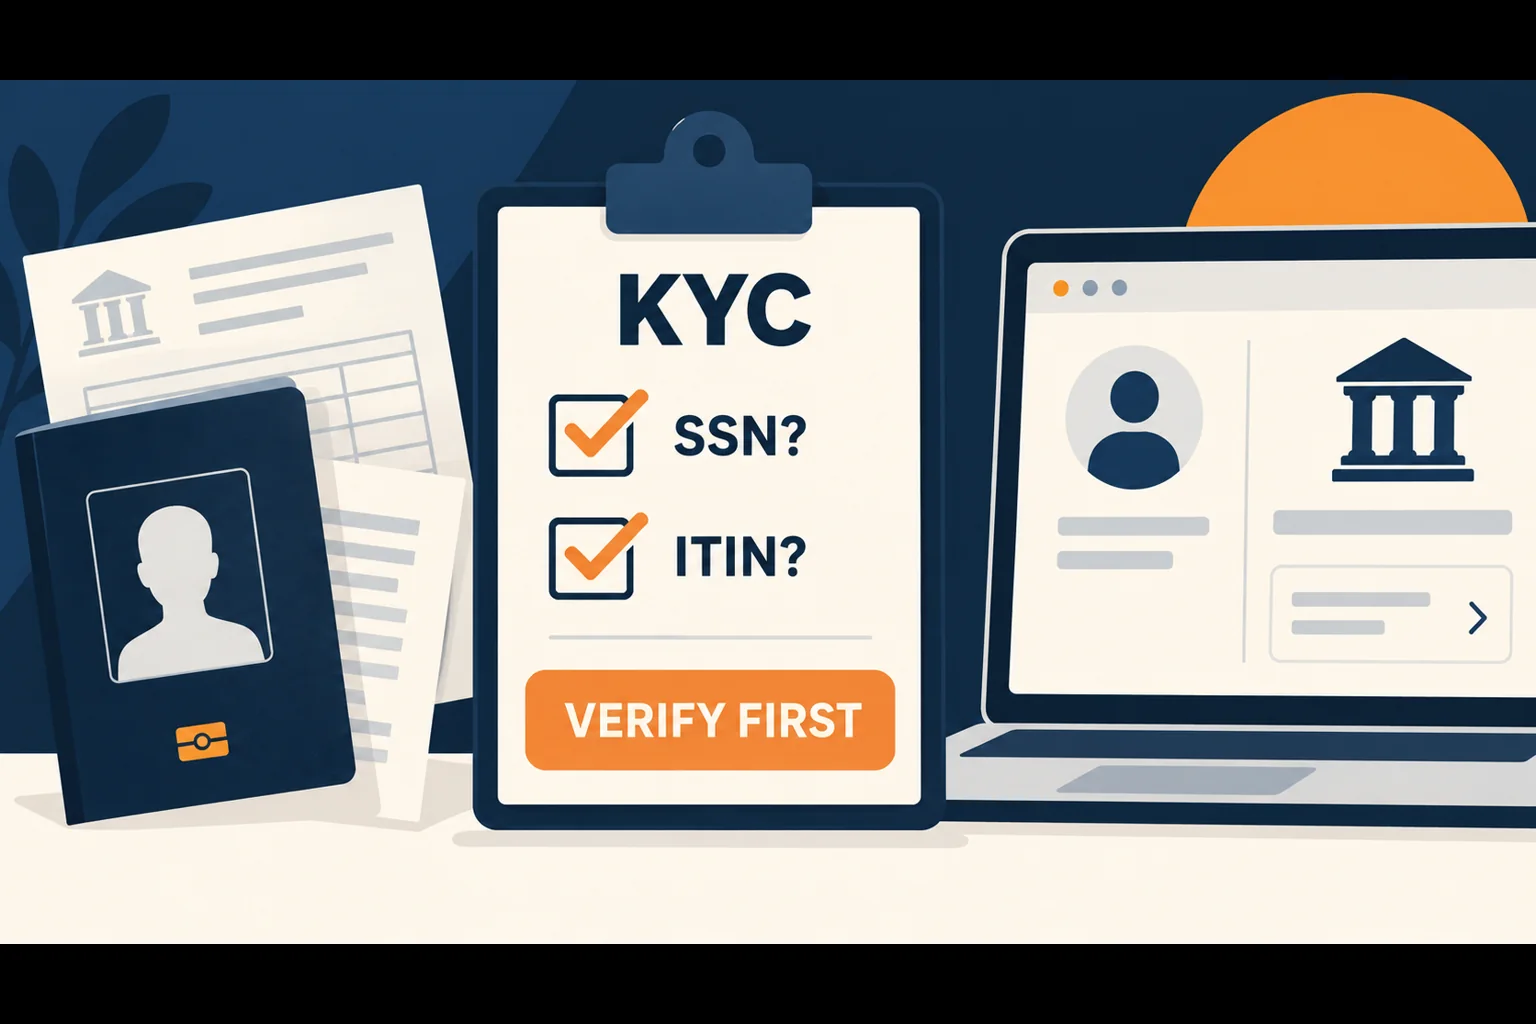
正确做法是先进入实际申请流程,记录系统要求的证件类型和地址证明,再向 X Money Support 确认 ITIN-only、外国护照和州 ID 的组合是否可接受。只有官方流程或人工审核明确通过,才算个案成立,不能扩展成普遍规则。
使用前的核对清单
- 已确认自己的 X 账户出现 Money 入口;
- 年龄、居住地和身份资料真实一致;
- 已区分 Standard APY、Boosted APY 和 Premium+;
- 明白 qualifying deposit 不是任意 ACH 转账;
- 纽约居民已单独核对 APY 和 Direct Deposit 活动;
- 刷卡前知道交易是否可能落入排除 MCC;
- 已查看外部银行即时转账费用;
- 没有把 $10M FDIC 宣传理解成无条件个人保险;
- ITIN-only 用户已向官方确认,而不是只看社区成功案例。
X Money 的组合确实有吸引力,但它把高息、返现、支付和身份验证条件绑在了一起。先确认资格和条款,再计算收益;不要为了 6% APY 或 3% 返现绕过 KYC,也不要把可变利率和最高保障数字当成固定承诺。
官方参考:
- X Money
- Stored Value Account Rates
- X Money FAQ
- Cashback Rewards Terms
- Stored Value Account Agreement
- Cash Sweep Program
- Direct Deposit Bonus
风险提示:APY、Cashback、开户资格、促销奖励、FDIC sweep 安排和费用均可能调整。本文仅作信息整理,不构成金融、税务或法律建议。实际申请和使用时,以 X Money 最新官方页面、账户协议、Help Center 和申请流程显示为准。
