🎯 一句话总结:Freedom Flex 的价值不在“神卡”标签,而在每季度主动激活 5% 类别,再用餐饮、药店和 Chase Travel 固定返现补足日常消费。
Chase Freedom Flex 是一张适合建立 Chase Ultimate Rewards(UR)体系的无年费卡。它既给新用户开卡奖励,也保留季度轮换 5% 类别。问题是,这张卡的返现不是自动发生的:季度类别需要激活,超过季度上限后只拿 1%,部分支付方式和商户代码也可能不按预期类别入账。
这篇按 2026 年 9 月 15 日能访问的 Chase 官方卡片页、Pricing & Terms 和 Guide to Benefits 整理。奖励、类别、APR、权益和申请资格都可能调整,申请前仍应以 Chase 官方页面和你账户内显示为准。
📌 先看核心规则
| 项目 | 当前官方页面信息 | 你需要注意什么 |
|---|---|---|
| 开卡奖励 | 前 3 个月消费满 500 美元,获得 200 美元奖励 | 奖励以 20,000 UR 点发放,达标后通常需等 6–8 周入账 |
| 年费 | 0 美元 | 不等于没有其他费用,逾期、取现、余额转账和境外交易仍可能收费 |
| 季度类别 | 激活后,季度合并消费前 1,500 美元享 5% | 不激活没有 5%;超过上限后为 1% |
| 旅行 | 通过 Chase Travel 预订享 5% | 不是所有旅行商户都直接给 5% |
| 餐饮、药店 | 餐饮和药店消费 3% | 餐饮包括符合条件的外带和配送服务 |
| 其他消费 | 1% | 商户类别由收单机构和 Visa/Mastercard 规则决定 |
| 介绍期 APR | 开户后 15 个月购买和余额转账 0% intro APR | 介绍期后为 18.24%–27.74% 浮动 APR,具体以审批和条款为准 |
Chase 官方页面同时写明:当前或过去 24 个月内拿过这张卡新用户奖励的人,不符合该奖励资格。Chase 通常还有 5/24 规则,但这类审批政策不会像奖励条款一样完整写在营销页上,不能把论坛经验当成官方保证。
官方来源:
💰 返现怎么算:先激活,再消费
Freedom Flex 的 5% 季度类别最容易被误解。它不是“所有消费 5%”,而是在每个季度指定类别里,激活后对前 1,500 美元合并消费给 5%。
Chase 2026 年页面显示:
- 7–9 月类别包括加油站、公共交通、EV 充电、部分现场娱乐和 United Way;
- 10–12 月类别在抓取时显示为 “Coming Soon”,激活从 2026 年 9 月 15 日开始;
- 每季度 5% 类别上限为 1,500 美元合并消费,满额后回到 1%。
第三方参考文章称 2026 年 Q4 类别为杂货店、餐饮和 American Red Cross 捐款,并讨论与餐饮 3% 或 Paze 定向活动叠加后的“7 倍”“17 倍”。但这些内容没有在抓取到的 Chase 官方页面当前日历中作为已公布类别完整呈现,因此本文不把叠加倍数写成确定规则。等 Chase 官方日历明确后,再决定是否把餐饮和慈善捐款集中到 Flex。
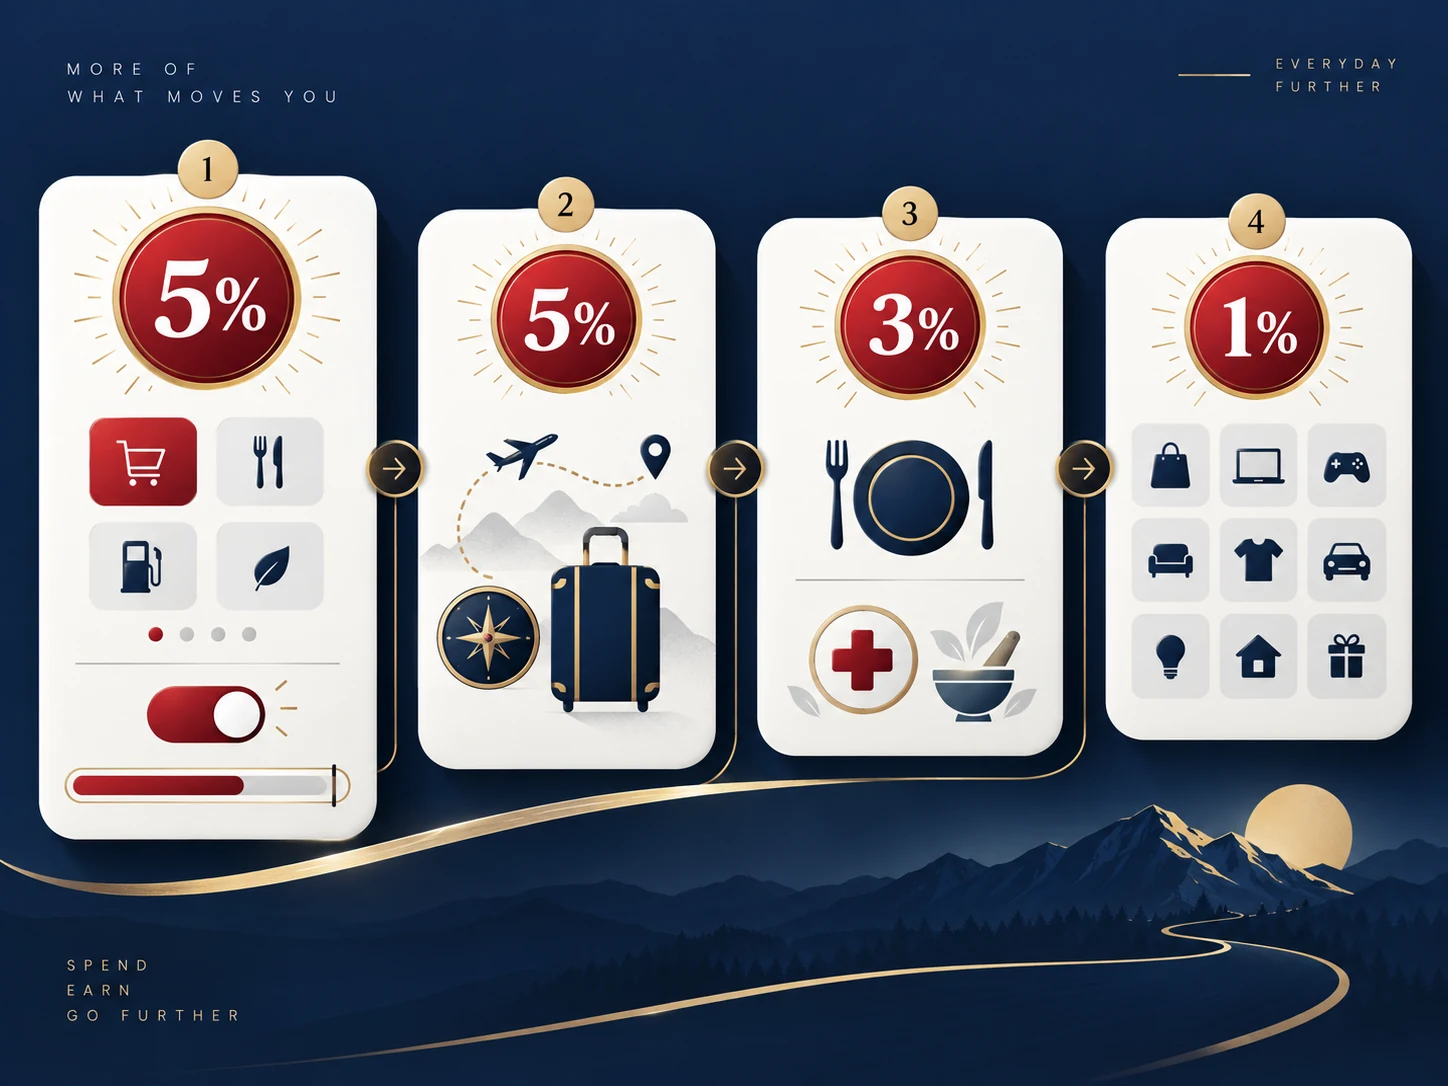
季度 5% 的正确用法
- 在 Chase 页面、App 或活动入口确认本季度类别。
- 在截止日期前完成激活,并保存激活成功页面或邮件。
- 只把类别内的真实预算消费移到 Flex。
- 当季度类别消费接近 1,500 美元时,换回其他卡。
- 对账时检查交易是否按 5% 显示;商户入账可能在季度结束后才完成。
Chase 条款特别说明,若要按当季 5% 类别计算,商户必须在相关季度最后一天前提交交易。月底的加油、餐饮或线上购物若延迟入账,可能落到下一个账期或季度。
3% 和 1% 更适合长期使用
- 3% 餐饮:餐厅、符合条件的外带和配送服务。
- 3% 药店:按商户类别识别,不等于所有药店内商品都必然按药店类别入账。
- 5% Chase Travel:需要通过 Chase Travel 完成预订。
- 1% 其他消费:没有季度上限,但这部分返现率并不突出。
如果你同时持有 Chase Sapphire Preferred 或 Chase Sapphire Reserve,Freedom Flex 赚得的是同一套 UR 点。直接现金兑换通常按每点 1 美分计算;转到 Sapphire 生态后,才可能通过旅行伙伴或门户预订获得更高用途。不要把“最高可值多少”当成所有兑换场景的固定价值。
✅ 申请前先过四道资格检查
参考文章把 SSN/ITIN、3–6 个月美国信用记录、Chase 存款账户和首张 Chase 卡验证作为建议。结合 Chase 官方奖励条款,申请前更稳妥的检查顺序如下:
- 身份和信用档案:准备 SSN 或 ITIN,并确认信用报告地址、姓名和出生日期一致。
- 信用历史:信用记录太短、查询过多或近期新开卡过多时,不建议只为 200 美元奖励硬申。
- 24 个月奖励限制:当前持卡人或过去 24 个月内拿过这张卡奖励的人,不符合页面奖励条件。
- 5/24 风险:如果你过去 24 个月新开了 5 张或更多银行卡,需要把 Chase 审批风险放在第一位。
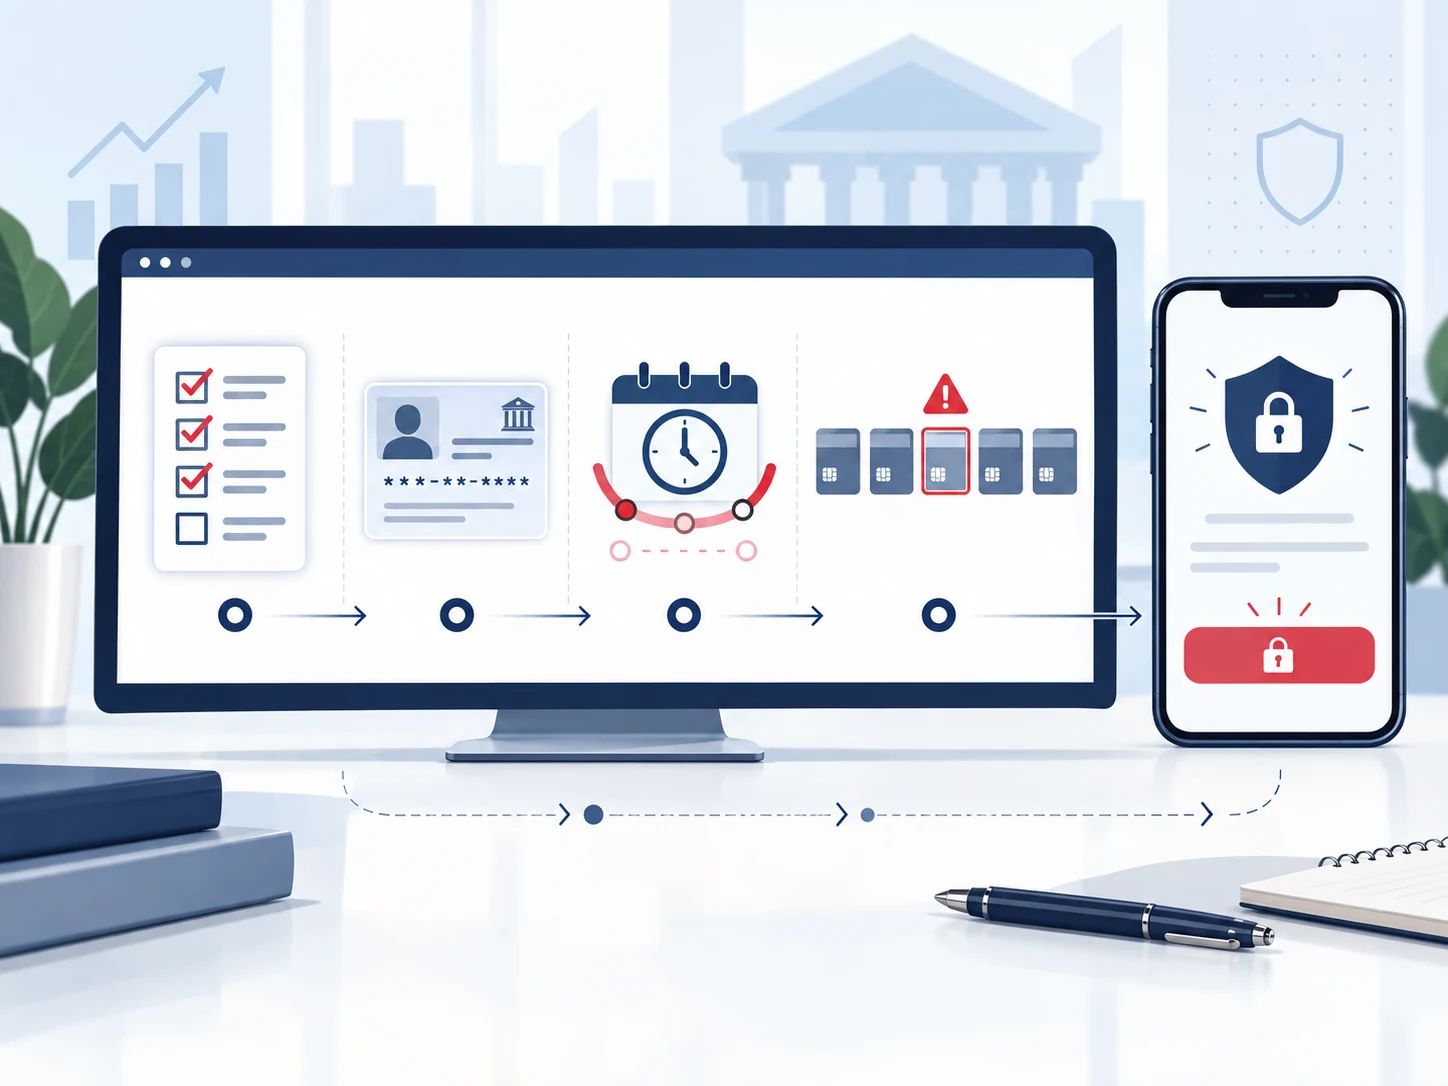
Chase Checking 或 Savings 账户有时能帮助你建立银行关系,但它不是批卡承诺,也不能抵消信用历史不足、负债过高或近期查询过多的问题。
申请前不要做的事
- 不要为了奖励临时制造消费。
- 不要在信用报告刚冻结或地址频繁变动时提交申请。
- 不要把第三方网站的“泄漏链接”“定向 offer”当成公开申请条款。
- 不要在没有真实美国信用档案和合规身份材料时套用别人的申请路径。
- 不要短时间连续申请多张 Chase 卡。
如果申请后进入 pending,可以在 Chase 官方通知给出的渠道查询状态。是否需要 reconsideration、何时致电以及如何解释,都应基于你自己的申请材料,不建议背诵固定话术。
📋 前 90 天:拿 200 美元的最低风险做法
官方奖励要求是开户后前 3 个月内累计购买消费达到 500 美元。余额转账、取现、旅行支票、外币、汇票、电汇或类似现金类交易、彩票、赌场筹码、赛马赛狗等博彩交易、访问账户的支票、利息、未授权或欺诈交易以及各类费用,不计入奖励消费。
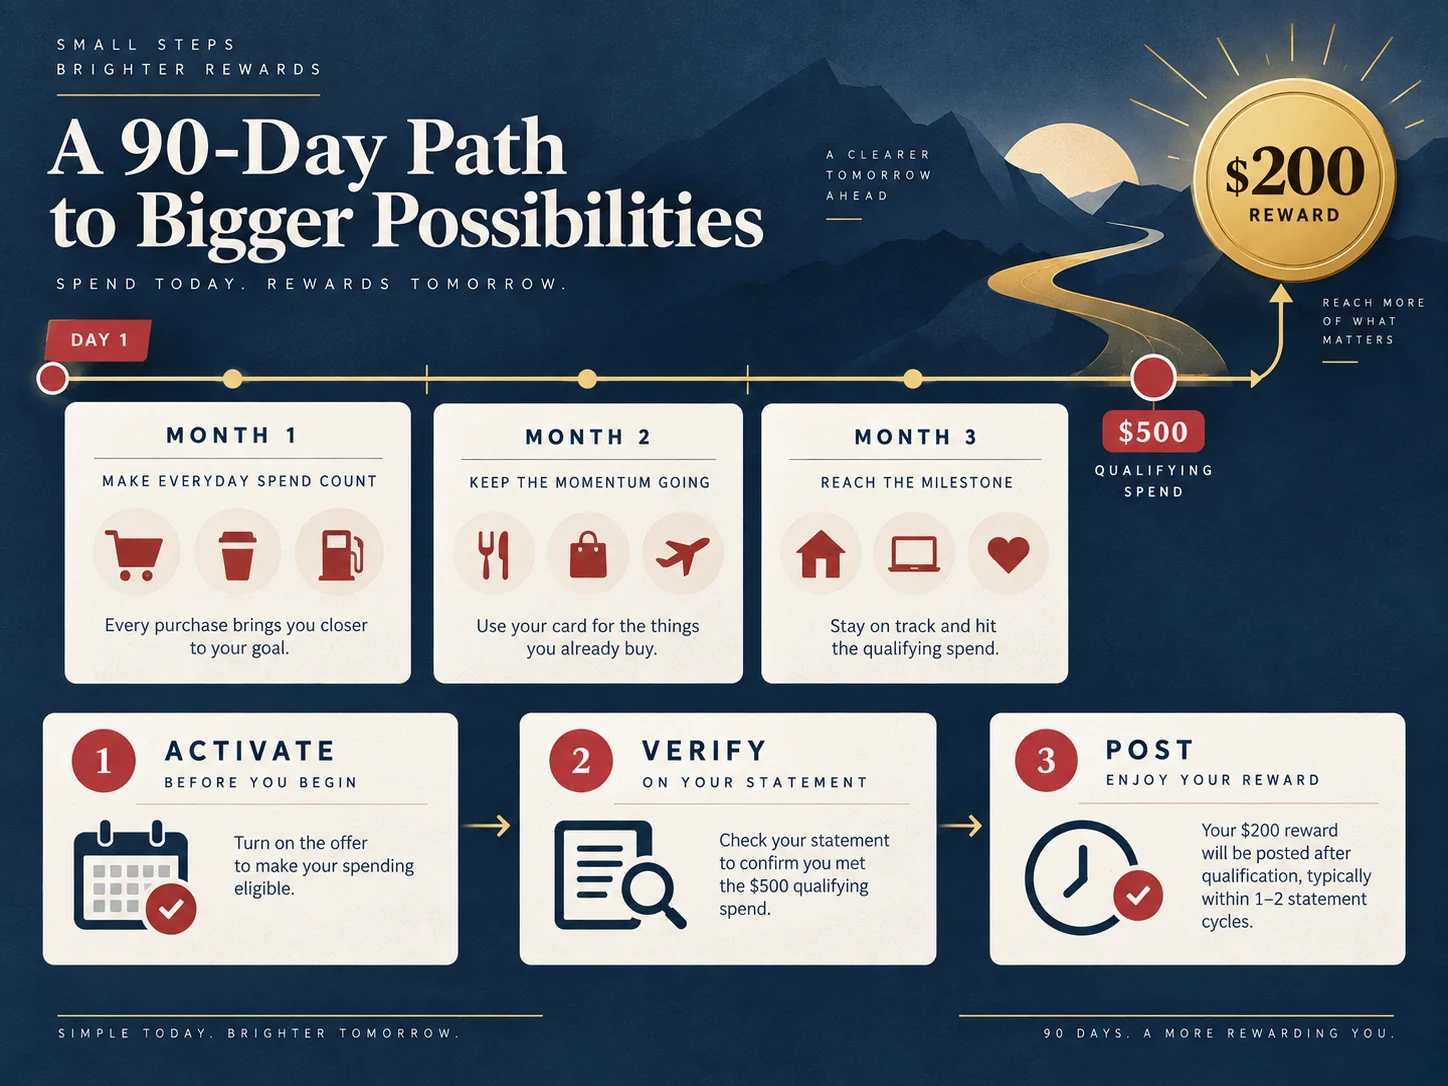
推荐节奏
| 时间 | 要做什么 | 验收方式 |
|---|---|---|
| 第 1 周 | 激活卡片,绑定常用账单和手机 App | App 能看到卡片、信用额度和到期还款日 |
| 第 1 个月 | 只放原本就会发生的餐饮、药店、杂货或账单 | 检查商户名称、金额和类别是否正常 |
| 第 2 个月 | 追踪累计消费,不额外买礼品卡 | 购买消费距离 500 美元仍有余量或已达标 |
| 第 3 个月 | 在截止日前完成剩余真实消费 | 交易已入账,而不只是 pending |
| 达标后 | 等待奖励点数入账 | 官方条款称达标后预留 6–8 周 |
哪些“消费”不要算进 500 美元
- 信用卡余额转账;
- 现金透支和现金等价物;
- 手续费、利息和罚款;
- 未授权或欺诈交易;
- 博彩类交易;
- 外币、汇票、电汇和旅行支票。
最稳的方法是用 3 个月正常预算完成 500 美元,而不是在最后一周购买大量礼品卡。Chase 条款没有把普通礼品卡作为奖励消费的可靠路径,商户代码和交易性质也可能导致不计入。
🛡️ 权益怎么看:别只记住手机保险
Chase 当前官方 Guide to Benefits 的生效日期为 2024 年 10 月 1 日,列出手机保护、购物保护、延保、租车、旅行取消/中断等权益。权益有索赔时限、免赔额、除外责任和文档要求,不能把保额当成立即赔付。
| 权益 | Guide to Benefits 要点 | 使用前要确认 |
|---|---|---|
| 手机保护 | 每次索赔上限 800 美元,12 个月最多 2 次、总额 1,000 美元;有 50 美元免赔额 | 必须用该卡支付手机月费,保障从符合条件付款后的次月第一天开始 |
| 购物保护 | 新购商品在购买日起 120 天内因损坏或盗窃可获保障,每件上限 500 美元 | 仍有除外责任和索赔材料要求 |
| 延保 | 对 3 年及以内的美国制造商保修延长 1 年,最长自购买日起 4 年 | 保留收据和原保修文件 |
| 租车保障 | 盗窃或碰撞损失最高 60,000 美元;美国境内通常为次级保障 | 需用卡支付完整租车交易并拒绝租车公司 CDW/LDW |
| 旅行取消/中断 | 每位受保旅客最高 1,500 美元,每次旅行最高 6,000 美元 | 只覆盖符合条件的原因和不可退款旅行费用 |
第三方文章提到手机保险将于 2026 年 9 月 20 日结束、同日取消境外交易手续费(FTF)。抓取到的当前 Chase 官方 Pricing & Terms 仍写有 3% foreign transaction fee,官方 Guide to Benefits 也仍列出手机保护。由于这些变化关系到费用和保险资格,本文不把第三方日期写成已经生效;9 月 20 日之后应重新查看 Pricing & Terms 和账户内权益通知。
⚠️ 这张卡最容易踩的坑
1. 忘记激活季度 5%
没有激活,就没有当季 5%。建议在手机日历里设置两个提醒:类别公布当天和每季度开始前一天。
2. 超过 1,500 美元还按 5% 记账
季度上限按合并类别消费计算。超过后只有 1%,不要把大额预算继续压在 Flex 上。
3. 把所有旅行都当作 5%
卡片页写的是通过 Chase Travel 购买的旅行享 5%。直接在航司、酒店或第三方平台付款,不一定拿到这个比例。
4. 把商户名等同于商户类别
商户类别由商户或其处理机构按卡组织规则提交。看起来像药店、餐厅或交通服务,也可能因为代码或第三方支付路径而不进入目标类别。
5. 为了奖励和权益过度消费
200 美元奖励不能覆盖利息成本。只要账单循环计息,5% 返现很快会被 APR 抵消。介绍期 0% APR 也不是免还款计划,仍要规划余额转账费和到期后的利率。
6. 忽略境外交易费
当前官方 Pricing & Terms 写明境外交易费为每笔美元金额的 3%。在看到 Chase 官方条款更新前,不建议把 Flex 当作境外消费主力卡。
❓ 常见问题
Freedom Flex 的 200 美元奖励怎么拿?
开户后前 3 个月购买消费累计达到 500 美元,可获得 20,000 UR 点,可兑换 200 美元现金。符合条件后,官方条款称请预留 6–8 周等待点数入账。
季度 5% 是自动给的吗?
不是。每个季度都要在 Chase 指定截止日前激活。激活后,季度指定类别中前 1,500 美元合并消费享 5%。
这张卡适合作为日常主卡吗?
适合作为“季度类别 + 餐饮 + 药店”的辅助卡。其他消费只有 1%,如果你有更高基础返现率的卡,不应把所有消费都放在 Flex。
Freedom Flex 和 Freedom Unlimited 怎么分工?
Flex 适合季度轮换类别、餐饮和药店;Freedom Unlimited 更偏向固定比例结构。具体选择要结合你已有 Chase 卡、5/24 状态和日常消费类别。
UR 点可以转给航司或酒店吗?
Freedom Flex 本身赚取 UR 点,但高阶转点通常需要配合符合条件的 Sapphire 等 UR 信用卡。兑换价值会随伙伴、日期和舱位变化,不应按固定估值做决定。
当前还值得申请吗?
如果你信用记录稳定、过去 24 个月没有拿过这张卡奖励、能自然完成 500 美元消费,并且会认真激活季度类别,它仍然是一张低持有成本的 Chase 入门卡。若你近期新开卡很多、现金流紧张或只是为了奖励硬凑消费,就不适合急着申请。
✅ 最后用一张清单决定
- 我理解季度 5% 必须手动激活;
- 我知道每季度 5% 类别消费上限为 1,500 美元;
- 我能在 3 个月内用真实预算完成 500 美元;
- 我过去 24 个月没有拿过这张卡的新用户奖励;
- 我了解自己的 5/24 状态和近期信用查询;
- 我不会为了返现购买不需要的礼品卡;
- 我会在申请前重新查看 Chase 官方奖励、费率和权益条款;
- 我能每月按时全额还款,不让利息吞掉返现。
如果以上都能确认,Freedom Flex 的作用很清楚:用零年费成本切入 Chase UR 体系,再通过季度类别获得阶段性高返现。它不是一张“随便刷都划算”的卡,真正的收益来自激活、分类和对账。
