“币安投资 Circle 1 亿美元。”
只看标题,很容易把它理解成一笔普通 Crypto 战略投资。
但 Circle 提交给 SEC 的文件显示,这笔交易还有另一层:
币安买 Circle 股权
+
Circle 向 Binance 支付与 USDC 余额相关的月度激励
+
Binance 负责扩大 USDC 分销
+
合作期限五年
所以这不是简单的“Binance 看好 Circle”。
稳定币发行商开始用股权关系和长期商业协议,绑定全球最大的加密分销渠道之一。
1 亿美元怎么买的?
Binance 买入:
1,237,011 股 Circle A 类普通股
每股:
$80.84
总金额:
$100 million
这是 Circle 直接向 Binance 私募发行股份,而不是 Binance 去二级市场购买 CRCL。
真正重要的是五年合作
Circle 与 Binance 同时重新签订新的 USDC 商业安排。
期限:
五年。
重点是扩大 USDC 全球使用,尤其是新兴市场。
Circle 提供支持 USDC 持有和使用的基础设施,Binance 负责平台推广和采用。
Circle 还会向 Binance 支付月度激励
Circle 的 SEC 文件披露了 monthly incentive fee。
这意味着:
Binance 既是 Circle 股东,又是 USDC 的重要分销渠道,而 Circle 还会根据相关 USDC 余额向 Binance 支付商业激励。
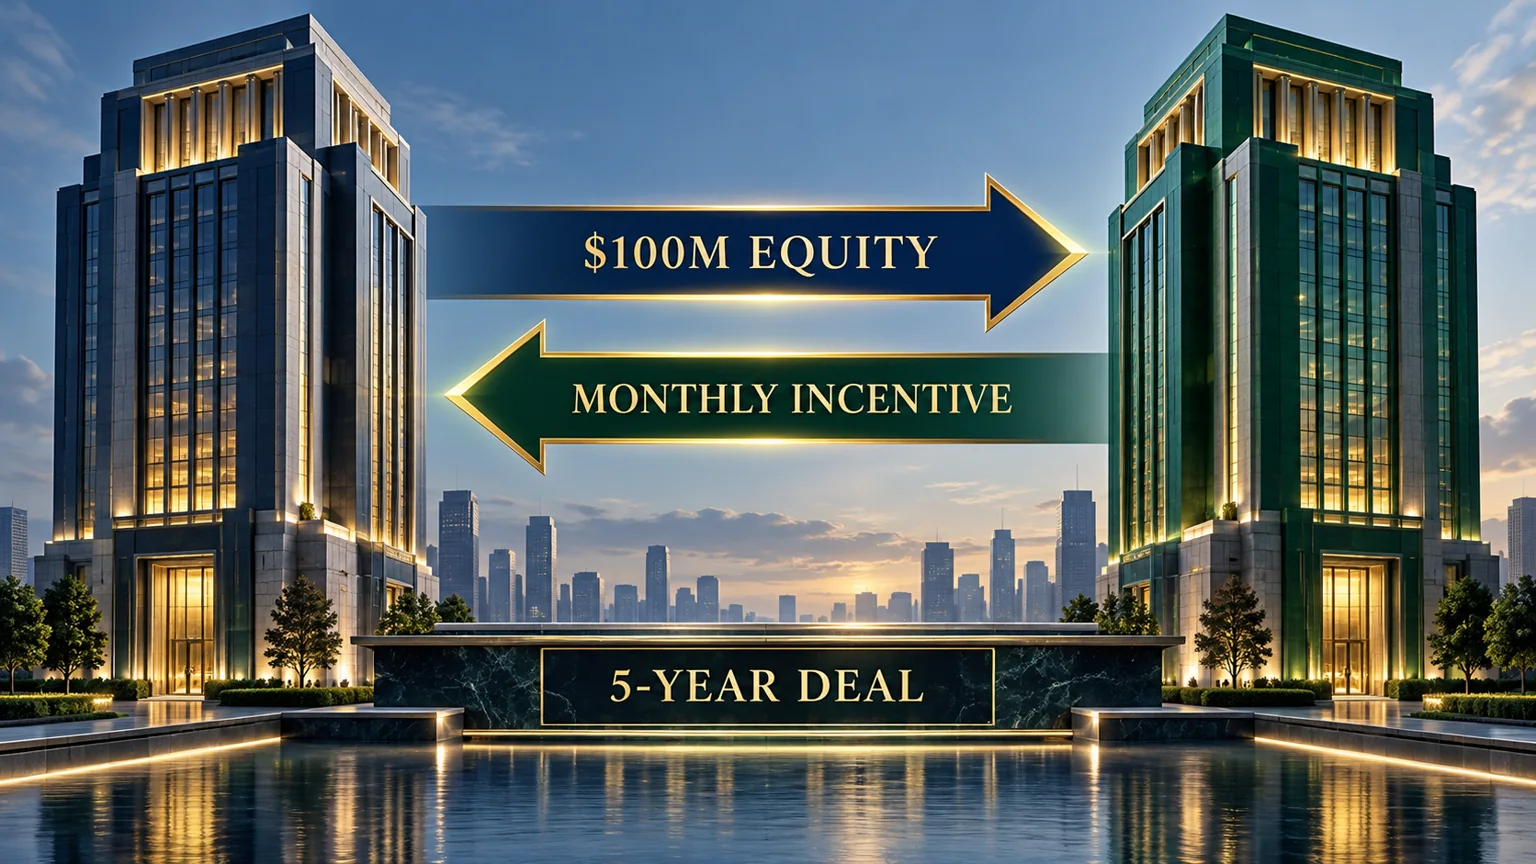
资金因此存在两个方向:
Binance → $100M → Circle
以及:
Circle → 月度商业激励 → Binance
一个是股权投资,一个是渠道费用。
放在一起看:
Circle 在获得分销,Binance 在获得上游股权和渠道收益。
为什么稳定币发行商愿意花钱买渠道?
因为稳定币最重要的资产之一不是代码。
而是:
余额。
真正的问题不是“能不能发行一个稳定币”,而是:
怎么让几千万、几亿用户长期持有你的稳定币?
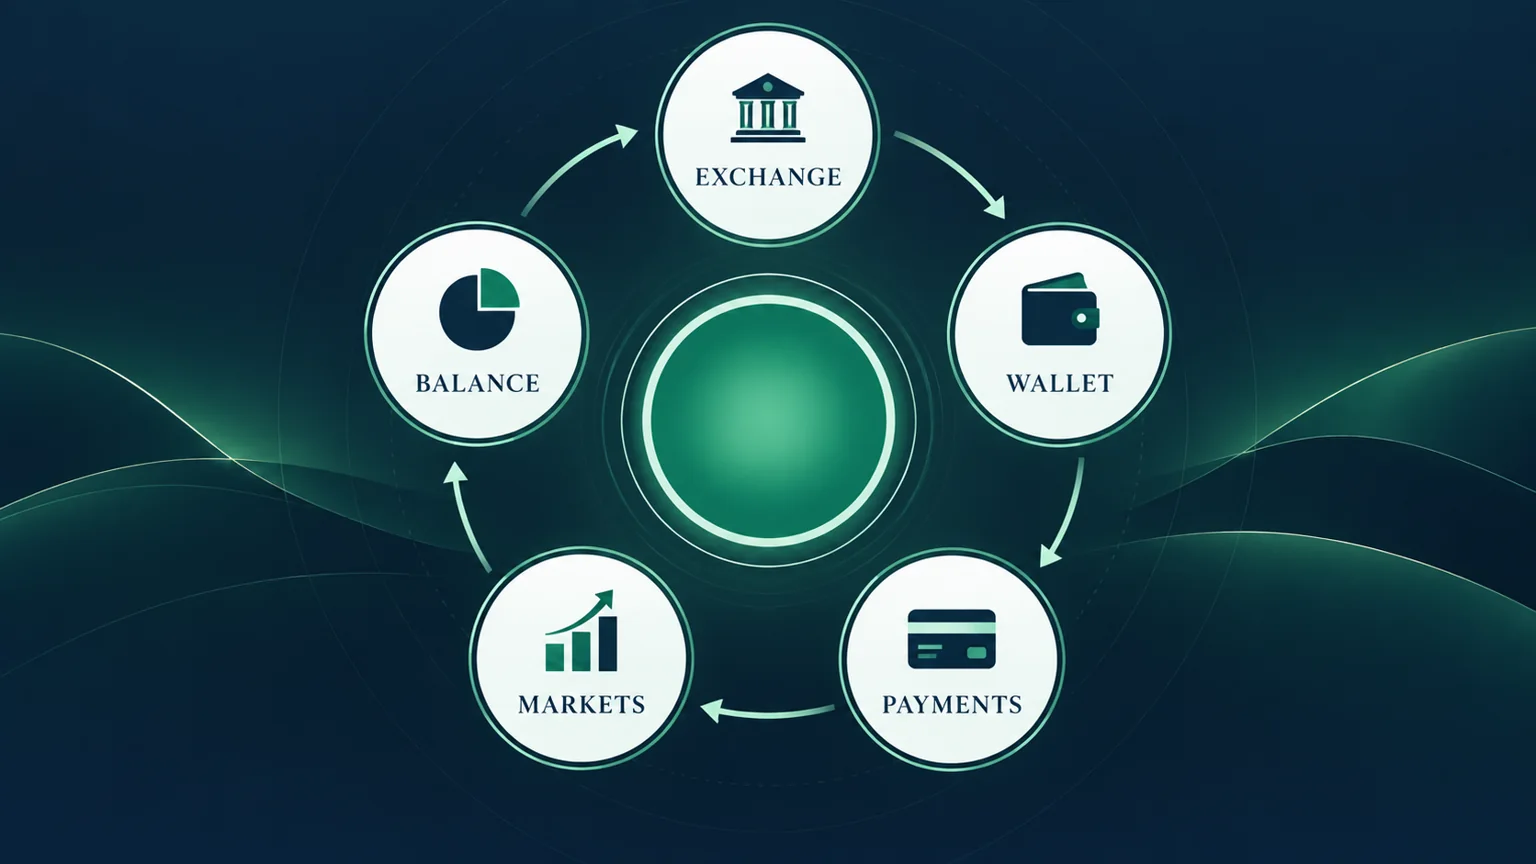
Binance 控制大量入金、交易、转账、Earn、P2P、钱包、支付和提现入口。
平台把哪个稳定币放到更核心的位置,长期就可能影响用户余额。
稳定币战争越来越像渠道战争
以前讨论 USDT 和 USDC,大家喜欢比较储备、监管、透明度、链和流动性。
但商业上还有一个现实问题:
谁能让更多用户默认使用你的美元?
交易所、钱包、支付平台、DeFi、银行卡、商户结算、机构托管——全部都是分销入口。
稳定币的后半场,很可能越来越不像区块链技术比赛,而更像支付网络和互联网平台的渠道竞争。
USDC 要干掉 USDT 了吗?
不能这么简单下结论。
真正应该观察的是 Binance 接下来会不会持续调整:
- USDC 交易对;
- 钱包入口;
- Earn 产品;
- 支付;
- 法币通道;
- 新兴市场活动;
- 商户整合。
这些产品层面的变化,比一条“币安力挺 USDC”的标题重要得多。
渠道真的中立吗?
如果一个平台:
持有稳定币发行商股权
+
从推广稳定币获得商业激励
+
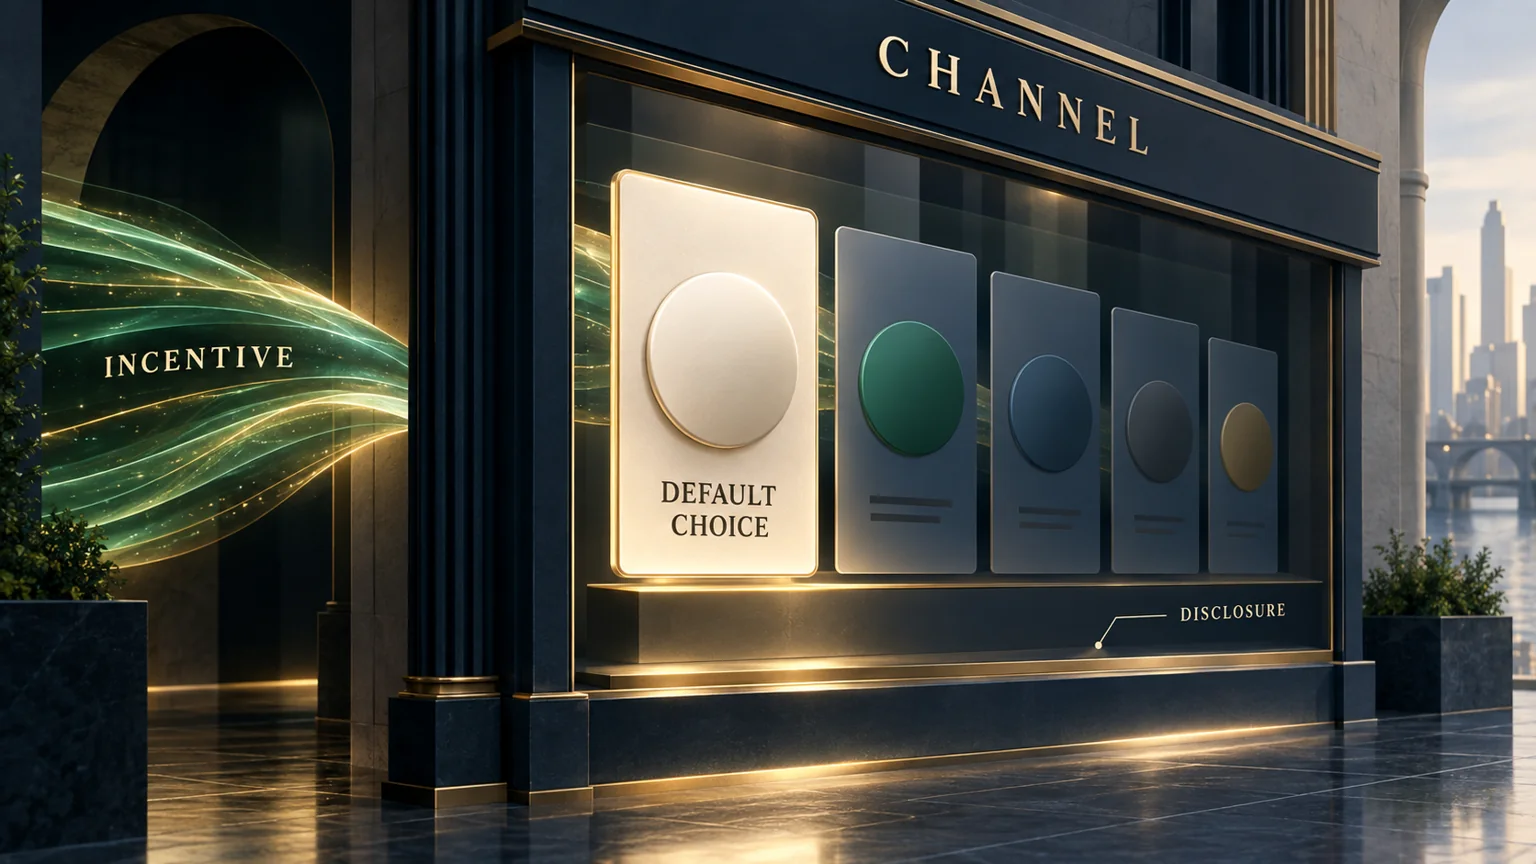
同时决定用户在产品里看到什么
那么以后看到稳定币推荐时,就应该多问一句:
这是单纯的产品排序,还是背后也存在商业利益?
这并不意味着合作本身有问题。
渠道商收分销费用,在金融、支付和互联网行业都非常常见。
但用户应该知道:渠道并不天然中立。
结论
币安投资 Circle 1 亿美元,最容易被写成资本市场新闻。
真正值得看的却是完整结构:
股权 + 五年合作 + 月度激励 + 全球分销
所以这笔交易真正说明的不是“Binance 看好 USDC”。
而是:
稳定币已经从发行竞争,进入渠道、余额和分销效率的竞争。
下一场稳定币战争,未必发生在 TPS 排行榜。
它更可能发生在你打开交易所、钱包和支付 App 时——默认摆在你面前的,到底是哪一枚美元。
