过去查美国信用,通常要打开 Experian、银行 App 或信用监控网站。
现在入口正在换。
9 月 21 日,ChatGPT Finances 开始向符合条件的美国 Plus / Pro 用户推出 Experian 信用报告连接。
两天后的 9 月 23 日,Experian 又宣布成为 Google Gemini Connected Apps 生态中的首个个人金融应用。
短短 48 小时,两个头部 AI 助手都把征信带进了聊天框。
AI 开始从解释金融知识,走向解释你自己的信用档案。
先纠正一个最容易传错的信息
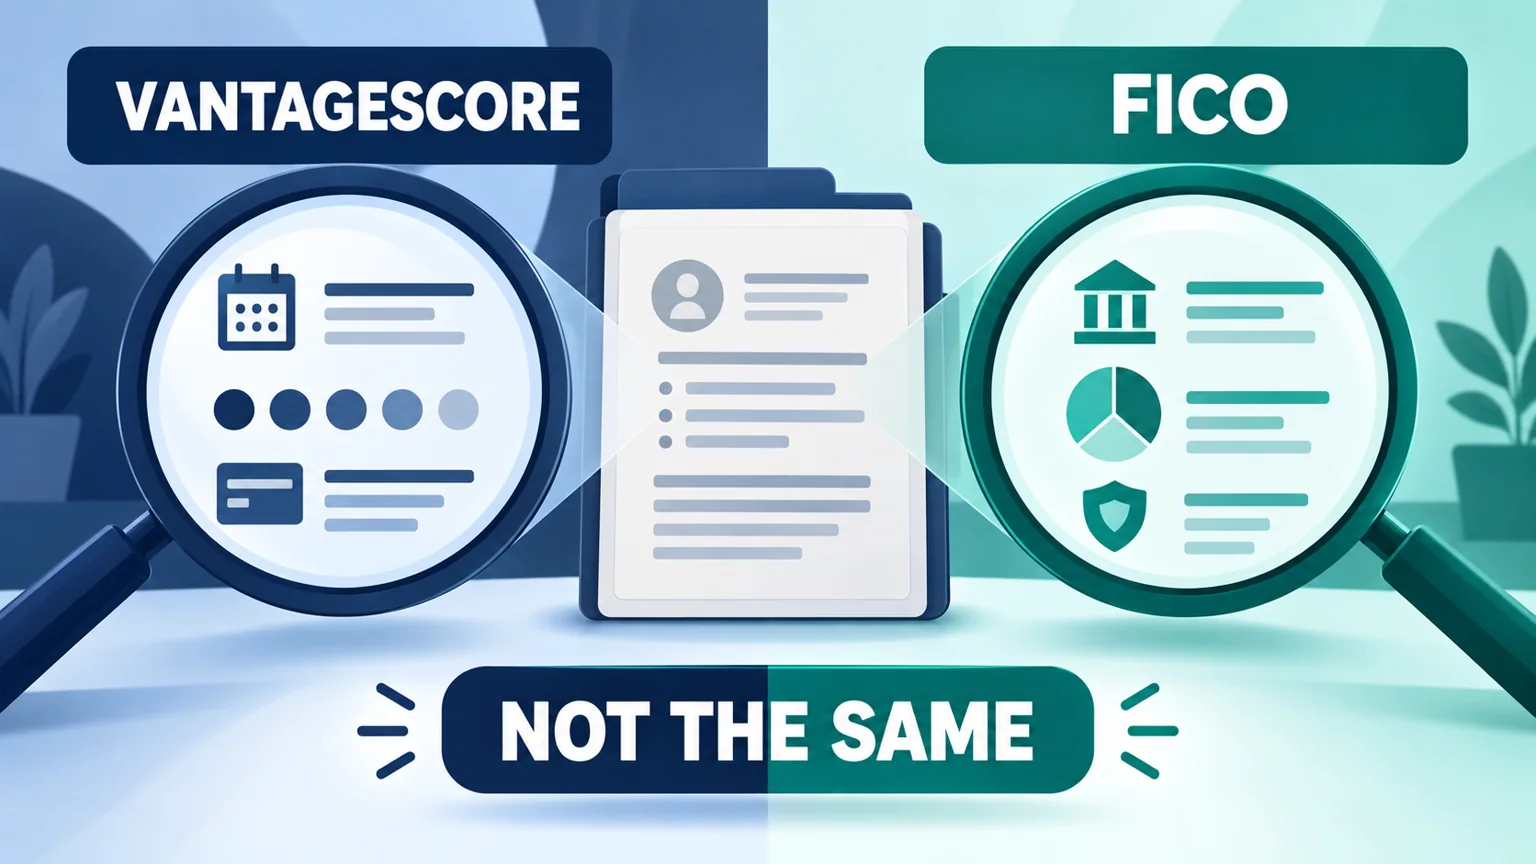
ChatGPT 和 Gemini 都连接 Experian,但两边目前公开说明里的评分并不是同一个东西。
ChatGPT 官方明确写的是:
Experian credit report + VantageScore 3.0
所以 ChatGPT 显示 760,绝对不能直接理解成 Chase、Amex 或房贷机构审批时也看到 760。
银行可能使用不同征信局、不同 FICO 版本、不同报告日期,再叠加自己的内部风控模型。
ChatGPT 真正有用的不是查分
授权 Experian 后,可以围绕信用分、信用因素、账户、余额、信用额度、utilization、付款历史、inquiries 和报告变化进行询问。
以前只能看到:
Utilization:18%
现在可以继续问:
“是哪张卡贡献了最多利用率?”
“为什么我昨天已经还款,报告里还显示旧余额?”
“最近有哪些因素可能影响我的信用?”
这才是 AI 接征信以后真正有价值的地方。
它不能帮你改征信
ChatGPT 目前不能替用户修改 Experian 报告、提交 dispute、冻结信用报告或修改信用账户。
所以它更像:
信用报告解释器。
而不是征信管理后台。
查一次会不会掉分?
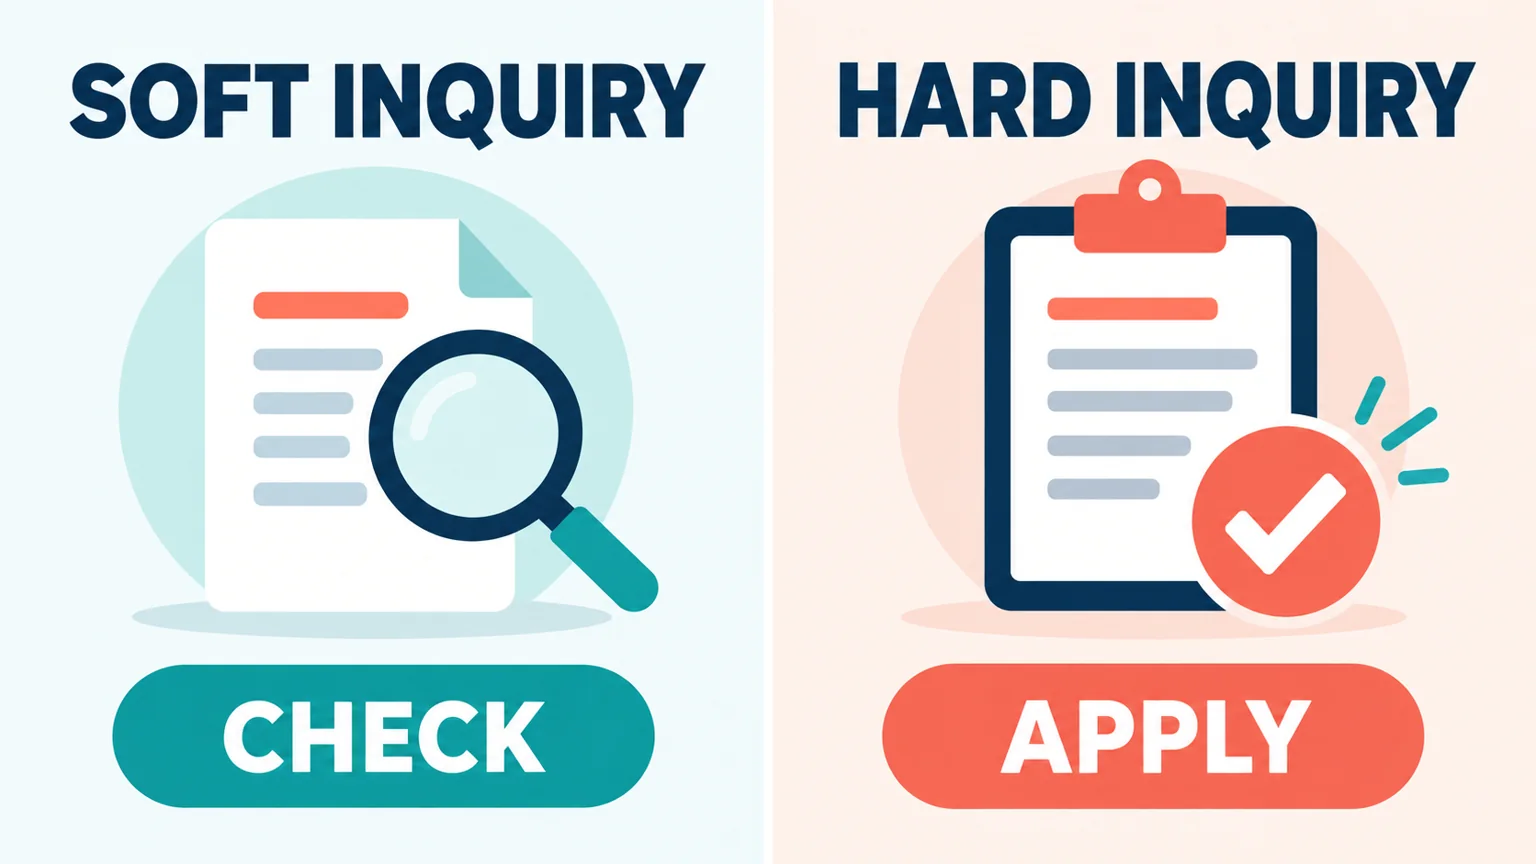
通过这类连接查看信用信息属于 soft inquiry,不等同于申请信用卡时可能产生的 hard inquiry。
为什么刚还完钱,AI 还说余额很高?
信用报告不是银行账户实时数据。
今天还款 ≠ 今天征信立刻更新
如果准备申卡、房贷或刻意降低 utilization,应该关注发卡行上报时间和报告日期。
真正值得讨论的是隐私
把 Experian 接进 AI 很方便。
但这意味着 AI 可能根据:
额度 + 余额 + 利用率 + 查询记录 + 账户历史
来回答你的问题。
所以连接以前真正应该问的是:
我是否真的需要把完整信用上下文交给 AI?
对申卡用户更合理的用法
与其问:
“我 760 分,Chase 会不会批?”
不如问:
“目前哪张卡对总 utilization 影响最大?”
“最近新增了多少 inquiry?”
“哪些账户余额最近明显上升?”
“下一次申请信用产品以前,我的报告里有哪些因素值得注意?”
前者是在猜审批,后者是在解释真实数据。
结论
这次真正的变化并不是“ChatGPT 能查信用分”。
而是:
以前你自己读信用报告,现在 AI 可以把信用报告作为上下文跟你讨论。
信用报告正在从一个页面,变成 AI 的个人金融上下文。
这很方便,也意味着授权按钮值得比以前多看两眼。
